Không chỉ dành cho xe mới: Có nên mua bảo hiểm hai chiều cho ôtô cũ?

Bảo hiểm hai chiều đối với ôtô từ lâu không còn chỉ dành cho xe mới. Ngay cả một vụ va chạm nhỏ cũng có thể khiến tài xế thiệt hại hàng chục nghìn korun. Vậy khi nào nên chi thêm tiền để bảo vệ chiếc xe của mình, bảo hiểm chi trả những rủi ro nào và cần lưu ý gì khi ký hợp đồng? Việc lựa chọn đúng mức khấu trừ bảo hiểm cũng có thể đóng vai trò quyết định.
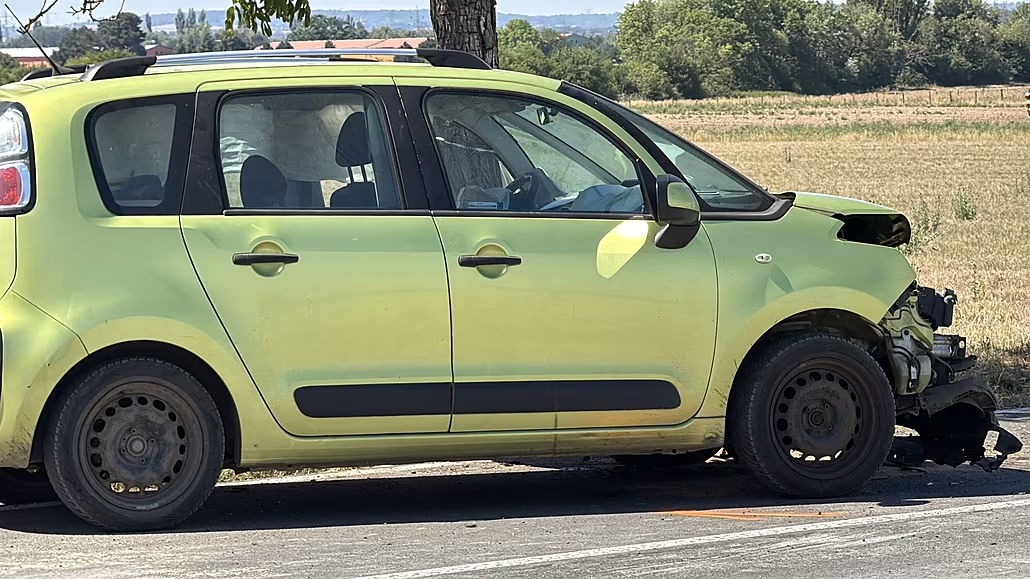
Những sự cố mà trước đây tài xế có thể tự chi trả hiện có nguy cơ ảnh hưởng nghiêm trọng đến ngân sách gia đình. Mặc dù pháp luật chỉ bắt buộc chủ xe mua bảo hiểm trách nhiệm dân sự (hay còn gọi là bảo hiểm một chiều - bảo hiểm bắt buộc), ngày càng nhiều người cân nhắc mua thêm bảo hiểm hai chiều cho ôtô. Vậy loại bảo hiểm này phù hợp trong trường hợp nào, khác gì so với bảo hiểm bắt buộc và những cải tiến nào đang giúp việc xử lý tai nạn trở nên thuận tiện hơn?
Nhiều tài xế vẫn hiểu nhầm về phạm vi chi trả của từng loại bảo hiểm. Tuy nhiên, điểm khác biệt cơ bản tương đối đơn giản. Bảo hiểm trách nhiệm dân sự là nghĩa vụ bắt buộc theo luật đối với chủ phương tiện và chỉ chi trả thiệt hại về tài sản hoặc sức khỏe mà xe của họ gây ra cho người khác. Do đó, nếu tự gây tai nạn, bảo hiểm bắt buộc sẽ thanh toán chi phí sửa chữa xe của bên bị hại, còn chủ xe phải tự trả toàn bộ chi phí sửa chữa phương tiện của mình.
Bảo hiểm hai chiều tự nguyện được thiết kế để bảo vệ chính tài sản của chủ xe. Công ty bảo hiểm Kooperativa giải thích: “Bảo hiểm hai chiều là loại hình tự nguyện và sẽ chi trả thiệt hại đối với xe của bạn, chẳng hạn khi xảy ra tai nạn, xe bị đánh cắp, bị phá hoại hoặc hư hỏng do mưa đá.”
Như vậy, loại bảo hiểm này sẽ hỗ trợ khi chính chủ xe là người gây tai nạn hoặc không xác định được thủ phạm, thường gặp trong các vụ phá hoại hay xe bị làm xước cửa tại bãi đỗ.
Khi nào bảo hiểm hai chiều thực sự cần thiết?
Trước đây, nhiều người thường áp dụng nguyên tắc đơn giản rằng chỉ nên mua bảo hiểm hai chiều cho xe mới hoặc xe có tuổi đời không quá 5 năm. Tuy nhiên, giá xe cũ tăng cùng chi phí sửa chữa ôtô hiện đại ngày càng cao đã khiến giới hạn này thay đổi đáng kể.
Ngay cả hư hỏng nhỏ ở đèn LED hoặc cảm biến hỗ trợ lắp trên cản xe 10-15 năm tuổi cũng có thể tiêu tốn hàng chục nghìn korun. Vì vậy, bảo hiểm hai chiều phù hợp với bất kỳ ai có thể gặp khó khăn tài chính nếu bất ngờ phải chi một khoản lớn để sửa xe.
Theo các trang so sánh bảo hiểm, đối với xe cũ, loại bảo hiểm này thường chỉ đáng cân nhắc khi phương tiện vẫn còn giá trị cao, được sử dụng thường xuyên và chi phí sửa chữa có thể tạo gánh nặng tài chính. Với những chiếc xe có giá trị rất thấp, bảo hiểm hai chiều thường không hiệu quả về kinh tế.
Ngược lại, loại bảo hiểm này thường phù hợp với xe cổ, bởi giá trị của chúng nhìn chung tăng theo thời gian, trong khi chi phí sửa chữa tương đối cao.
Bên cạnh tai nạn, bảo hiểm trước thiên tai và các hiện tượng tự nhiên ngày càng trở nên quan trọng. Những hiện tượng thời tiết cực đoan như mưa đá, bão gió, cây đổ hay lũ quét xuất hiện ngày càng thường xuyên và có thể phá hỏng ôtô bất kể tuổi đời của xe.
Bảo hiểm phương tiện cũng thường có thể chi trả thiệt hại do va chạm với động vật hoặc dây điện bị động vật gặm nhấm. Phạm vi bảo hiểm phụ thuộc vào cách chủ xe thiết lập hợp đồng và những quyền lợi được lựa chọn.
Cần lưu ý mức khấu trừ bảo hiểm
Một thông số quan trọng khi mua bảo hiểm hai chiều là mức khấu trừ (spoluúčast), tức khoản tiền chủ xe phải tự chi trả khi xảy ra thiệt hại. Việc lựa chọn mức khấu trừ ảnh hưởng trực tiếp đến phí bảo hiểm cuối cùng. Nguyên tắc chung là mức khấu trừ càng cao, phí bảo hiểm định kỳ càng thấp.
Ngược lại, mức khấu trừ thấp hoặc bằng 0 giúp giảm số tiền chủ xe phải trả khi xảy ra tai nạn, nhưng làm tăng đáng kể phí bảo hiểm hằng năm. Các chuyên gia khuyến nghị nên chọn mức khấu trừ cố định thay vì tính theo tỷ lệ phần trăm. Với những vụ tai nạn nghiêm trọng gây thiệt hại lớn, mức khấu trừ theo tỷ lệ có thể khiến chủ xe phải trả một khoản tiền rất cao.
Chi phí khắc phục ngay cả những thiệt hại nhỏ cũng tăng trong những năm gần đây. Vì vậy, mức khấu trừ cố định 5.000 hoặc thậm chí 10.000 korun có thể là lựa chọn hợp lý. Chủ xe thường có khả năng tự chi trả những thiệt hại nhỏ, đồng thời tránh ảnh hưởng đến mức ưu đãi không yêu cầu bồi thường.
Chế tài đối với xe không có bảo hiểm tăng lên
Quy định về bảo hiểm trách nhiệm dân sự bắt buộc đã được pháp luật xác định rõ. Nếu ôtô chưa chính thức bị xóa khỏi sổ đăng ký phương tiện hoặc biển số chưa được nộp lưu giữ, chủ xe vẫn phải đóng bảo hiểm. Quy định này áp dụng bất kể xe có lưu thông hay chỉ nằm hỏng trong vườn.
Ngoài nguy cơ bị phạt nặng, chủ phương tiện còn phải đóng phí theo ngày vào Quỹ Bảo đảm của Văn phòng Bảo hiểm Séc trong thời gian xe không được bảo hiểm. Quỹ này được sử dụng để chi trả thiệt hại do các phương tiện không có bảo hiểm gây ra.
Mức phí theo ngày đã tăng trong năm nay. Đối với ôtô con, chủ xe hiện phải trả từ 51 đến 109 korun cho mỗi ngày không có bảo hiểm.
(Theo metro.cz)